- Финанси
- Site Admin
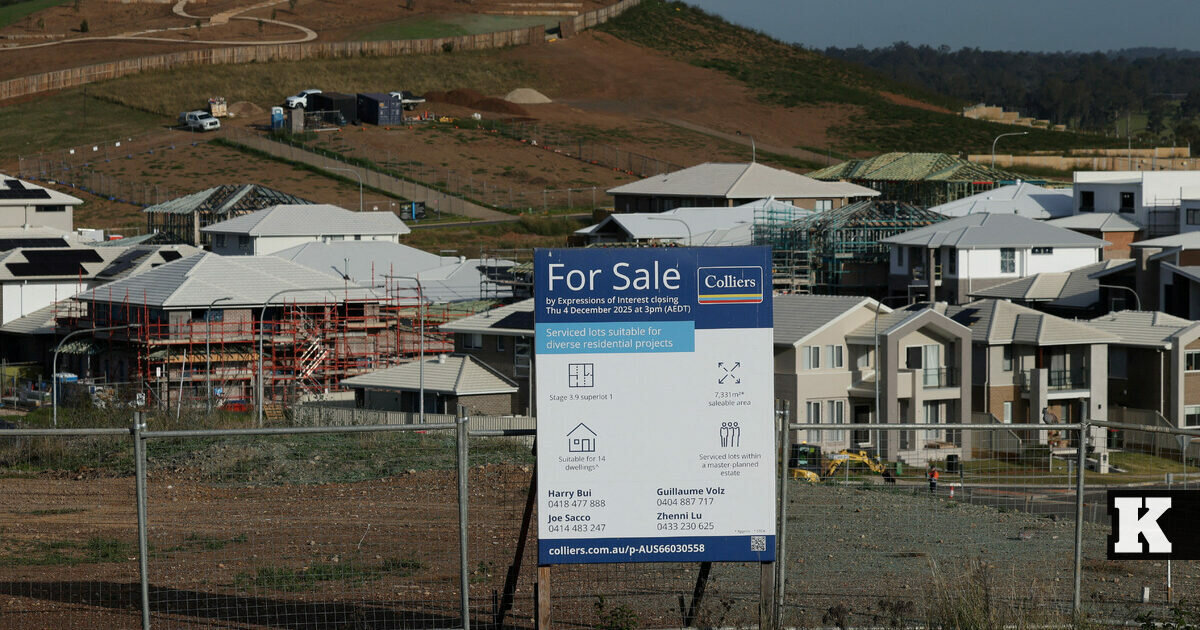
Глобалният жилищен пазар остана изненадващо стабилен след рязкото поскъпване на кредитите през 2022–2023 г., но според анализ на The Economist трите ключови опори, крепили цените, вече са изчезнали. Ако лихвите останат високи, а още повече ако се повишат, това може да доведе до продължителен период на слабост на цените на жилищата. Повод за тревога е растящата доходност по държавните облигации, която застрашава публичните финанси и пряко влияе върху ипотечните лихви.
Скъпите заеми и скъпите облигации
Лихвите по повечето американски ипотеки следват отблизо доходността по 10-годишните американски държавни ценни книжа, която в момента е около 5% – най-високото равнище от две десетилетия. Германските ипотечни кредитори определят цените си спрямо дългосрочните германски федерални облигации, а същата логика важи и за други развити икономики. Ако лихвите се задържат високи или се покачат допълнително, съвкупността от няколко фактора може да означава продължителна слабост за жилищните цени.
Глобална картина: от срив до бум
Досега устойчивостта беше забележителна. Дори след корекция за инфлацията цените на жилищата в развития свят са само с 4% под историческия си връх. Някои пазари обаче се разклатиха сериозно. В Нова Зеландия, където по време на пандемията от ковид-19 жилищният пазар напълно се откъсна от икономическите фундаментални показатели, реалните стойности на жилищата са спаднали с 25% спрямо пиковото си равнище. Германският жилищен пазар, обикновено скучно стабилен, също се срина.
На много други места се наблюдава нещо като жилищен бум. Реалните цени на жилищата в Австралия са малко по-високи от пиковото си равнище по време на пандемията. В най-престижните части на Сан Франциско – кварталите, в които живеят магнати в областта на изкуствения интелект като Сам Олтман и Дженсън Хуанг – цените са се повишили с 20% през последната година. Човек, който е купил жилище в Португалия в мрачните дни на дълговата криза в еврозоната през 2013 г., днес притежава актив с почти 200% ръст на реалната стойност.
Инвеститорите вече се отдръпват
Никой не знае как ще се развият лихвените проценти, но инвеститорите се тревожат за жилищния сектор. В Америка акциите, свързани с жилищния пазар, например тези на строителните компании, изостават от по-широкия пазар с 16 процентни пункта от юни насам. Швейцарската банка UBS очаква през следващата година рентабилността на британските жилищни строители да спадне до най-ниското си равнище от последиците на световната финансова криза от 2007–2009 г. насам. Дори в Австралия, където изглежда нищо не може да разклати жилищния пазар, цените на акциите на строителните компании са с 10% под последните си върхове.
Трите опори, които вече не държат
Според анализа три фактора правят жилищния пазар в развития свят уязвим към по-високи лихви: ипотеките, финансите на домакинствата и предлагането.
По време на пандемията домакинствата влязоха в шока необичайно добре защитени. Много американци рефинансираха ипотеките си при фиксирана лихва от 3% за срок от 30 години. Австралийците сключваха ипотеки с фиксирани лихви, субсидирани на практика от централната банка чрез т.нар. механизъм за срочно финансиране, при който на търговските банки се предоставяха средства при почти нулеви лихви за фиксирани срокове. Във Великобритания към 2022 г. малка част от ипотечното кредитиране беше с фиксирани лихви за повече от десет години – нещо, което дотогава се смяташе за приблизително толкова вероятно, колкото да се направи снимка с висока резолюция на чудовището от Лох Нес.
Днес защитата е много по-малка. В повечето държави, за които The Economist е намерил надеждни данни, домакинствата са сключвали ипотеки с плаващи лихви, надявайки се лихвите да спаднат. В Австралия делът на всички съществуващи ипотеки с фиксирана лихва е намалял от близо 40% през 2022 г. до около 5%. В Канада делът на ипотеките с плаваща лихва се е удвоил спрямо равнището си през 2020 г. Дори в Америка, страната на вечната ипотечна фиксация, делът на жилищния дълг с плаваща лихва е по-висок, отколкото през 2021 г. А когато домакинствата все още фиксират, го правят за по-кратък период – средният британец, който в момента фиксира ипотеката си, го прави за 2,4 години спрямо скорошен пик от 2,7 години. Спадът при ефективния срок на фиксиране в Канада изглежда много по-рязък.
Втората опора бяха парите в брой. По време на локдауните щедрите държавни помощи оставиха домакинствата в развития свят с „излишни“ спестявания за около 5 трлн. долара, или една десета от БВП по онова време. Хората се оплакваха от криза с разходите за живот, докато цените и лихвите растяха, но мнозина можеха да използват тези спестявания, за да свързват двата края. Днес тези излишни спестявания са изчерпани. Според изследване на Федералния резерв в Сан Франциско американците са изразходвали натрупаните си 2 трлн. долара до средата на 2024 г. В ЕС депозитите на домакинствата сега са равни на 67% от БВП спрямо скорошен връх от 77%.
Третата опора е предлагането на жилища. Повишаването на лихвите през 2022–2023 г. последва продължителен период на изключително бавен темп на жилищно строителство, което ограничи предлагането и подкрепи цените. Доколкото този фактор отслабва, натискът върху цените ще се засилва.
Какво следва за пазара
Ако доходността по държавните облигации остане висока, а ипотечните лихви я следват, домакинствата с плаващи лихви и изчерпани спестявания ще имат все по-малко възможности да поддържат търсенето. Инвеститорите вече залагат на по-слаб сектор, а строителните компании в няколко развити икономики изостават от общия пазар. За българските потребители и кредитополучатели това е важен сигнал: при глобално поскъпване на дългосрочното финансиране достъпността на жилищата и разходите по кредитите се променят, дори когато местният пазар изглежда стабилен. Дали устойчивостта ще се запази и този път, зависи от това колко бързо лихвите ще се върнат към по-ниски равнища – или колко дълго ще останат високи.
 — Съпредседателят на "Да, България" Ивайло Мирчев обвини управляващите, че привличат кметове на ГЕРБ с обещания за държавно финансиране на общински проекти преди
 — Вицепремиерът Иван Демерджиев обяви, че полетите на Делян Пеевски са финансирани чрез оскъпяване на поръчки за мантинели, като сигналът е предаден на прокуратур
 — Столичната община обяви процедура за избор на банка, която да отпусне до 183.5 млн. евро — половината от рекордния заем от 367 млн. евро. Офертите се приемат до